
中国电信引入光缆二批集采揭晓:光纤四巨头报价趋同,价格飙升与流标危机蔓延
来源:新浪财经 编辑:AI自动生成 发布时间:2026-09-21
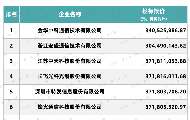
9月21日,来自中国电信阳光采购网的消息显示,中国电信正式公布2026年室外光缆及引入光缆集中采购项目——引入光缆部分第二批次采购重新招标的中标候选人名单。结果显示,除金华中科通信和浙江宏盛通信外,光纤行业“四巨头”的报价几乎一致。这一结果标志着在光纤价格剧烈波动的背景下,运营商集采格局正发生深刻变化。
今年5月25日,中国电信启动了2026-2027年度室外光缆及引入光缆集采。然而,由于光纤价格波动幅度过大,业内人士透露首次集采最终流标。此次第二批次重新招标,正是运营商在供应紧张与价格飙升双重压力下的一次艰难推进。自2025年底以来,在AI数据中心和光纤无人机等新兴需求的驱动下,全球光纤光缆市场进入较为严重的紧缺状态,价格大幅上涨,而且价格变化周期也大幅缩短,运营商集采频频流标。
市场研究机构CRU此前对中国移动2026年至2027年普通光缆集采进行了分析,折算的裸光纤价格约为81.0元/芯公里(含税),这较2025/2026年招标中的折算光纤价格飙升了329.8%。但CRU的评估同时显示,中国G.652.D光纤现货价格在此期间上涨幅度更大,8月现货价格已达96.8元/芯公里(含税),这意味着中国移动的折算裸光纤价格仍低于国内现货水平。价格倒挂现象进一步加剧了运营商集采的难度。
光纤四巨头报价趋同,集采竞争格局生变
根据中国电信阳光采购网披露的信息,本次引入光缆第二批次采购重新招标的中标候选人中,光纤“四巨头”的报价几乎一致。除了金华中科通信和浙江宏盛通信外,其余主要光纤厂商的报价呈现出高度趋同的态势。这一现象在以往的运营商集采中并不常见,反映出在光纤供应紧缺、原材料成本高企的背景下,厂商之间的价格竞争空间已被大幅压缩。
业内人士分析指出,报价趋同的背后是光纤预制棒、光纤拉丝等上游环节的产能瓶颈。自2025年底以来,AI数据中心的爆发式建设对高速光模块和大芯数光缆的需求激增,同时光纤无人机等新型应用场景也在快速拓展,导致光纤光缆整体供应紧张。厂商在产能有限的情况下,更倾向于维持价格稳定而非低价抢标,这使得集采报价自然趋于一致。
值得注意的是,金华中科通信和浙江宏盛通信的报价与四巨头有所差异,显示出中小厂商在特定区域或特定产品线上仍有一定的灵活性。但从整体中标候选人结构来看,光纤四巨头依然是运营商集采的主力供应商,其报价趋同意味着运营商在议价方面的空间正在收窄。
中国移动裸光纤折算价飙升329.8%,现货价更高
CRU的市场分析数据揭示了中国移动2026年至2027年普通光缆集采中的价格变化。折算的裸光纤价格约为81.0元/芯公里(含税),而2025/2026年招标中的折算光纤价格仅为这一水平的约四分之一,飙升幅度高达329.8%。这一涨幅在光纤光缆行业历史上极为罕见,凸显了当前市场供需失衡的严重程度。
然而,中国移动的折算裸光纤价格仍低于国内现货水平。CRU评估显示,8月中国G.652.D光纤现货价格为96.8元/芯公里(含税),较中国移动集采折算价高出约19.5%。这意味着运营商通过集采获得的裸光纤价格虽然已经大幅上涨,但仍低于市场现货价,厂商参与集采的积极性受到一定抑制,这也是集采频频流标的重要原因之一。
G.652.D光纤是目前国内宽带网络建设中最常用的单模光纤类型,广泛应用于接入网、城域网和骨干网。其现货价格的持续攀升,直接推高了光缆成品的成本。对于运营商而言,光纤光缆是宽带网络建设的基础材料,价格飙升将直接传导至网络建设成本,进而影响宽带提速和覆盖进度。
AI数据中心与光纤无人机驱动需求爆发
自2025年底以来,全球光纤光缆市场进入较为严重的紧缺状态,价格大幅上涨,而且价格变化周期也大幅缩短。这一轮紧缺的核心驱动力来自AI数据中心的爆发式建设。随着大模型训练和推理需求的激增,超大规模数据中心对高速光互联的需求呈指数级增长,单个数据中心的光纤用量远超传统数据中心。
与此同时,光纤无人机等新型应用场景也在快速崛起。光纤无人机通过光纤传输控制信号和视频数据,具有抗干扰能力强、传输带宽大等优势,在军事、安防、测绘等领域得到广泛应用。这一新兴需求进一步挤占了原本用于通信网络建设的光纤产能,加剧了市场供应紧张。
在需求端爆发的同时,供给端的产能扩张却相对滞后。光纤预制棒作为光纤产业链的核心环节,其产能建设周期长、投资规模大,短期内难以快速提升。此外,全球范围内光纤厂商在经历前几年的价格低迷后,产能扩张意愿相对谨慎,导致供需缺口在需求突然爆发时被迅速放大。价格变化周期的大幅缩短,也使得运营商和厂商都难以通过长期合同锁定价格,进一步加剧了集采流标的风险。
集采流标频发,宽带建设成本承压
中国电信2026年引入光缆第二批次采购重新招标,正是在首次集采流标后的补救措施。今年5月25日启动的2026-2027年度室外光缆及引入光缆集采,由于光纤价格波动较大,首次集采未能成功。业内人士透露,流标的主要原因在于厂商报价与运营商预算之间存在较大差距,厂商不愿以低于现货价太多的价格中标。
集采流标频发对宽带网络建设的影响不容忽视。光纤光缆是宽带网络的基础材料,集采流标意味着运营商无法按计划锁定光缆供应,可能导致宽带网络建设进度延迟。对于正在推进千兆宽带、FTTR(光纤到房间)等高速宽带业务的运营商而言,光缆供应的稳定性直接关系到用户体验和市场竞争力的提升。
光纤价格飙升和集采流标将推高宽带网络建设成本,可能影响运营商宽带提速和覆盖进度,进而传导至终端用户资费。在光纤成本大幅上涨的背景下,运营商可能不得不调整宽带套餐的定价策略,或者放缓部分区域的网络升级计划。对于用户而言,这意味着短期内宽带资费下降的空间可能收窄,而高速宽带套餐的性价比也可能受到一定影响。
运营商集采策略调整与市场展望
面对光纤价格飙升和集采流标的双重压力,运营商的集采策略正在发生调整。中国电信此次引入光缆第二批次采购重新招标,在招标规则和价格设定上可能进行了优化,以吸引厂商参与。从结果来看,光纤四巨头皆入围且报价几乎一致,表明运营商在价格谈判中已做出一定让步,以换取供应的稳定性。
中国移动的集采折算裸光纤价格虽然飙升329.8%,但仍低于现货价,显示出运营商在集采中仍具有一定的议价能力。然而,随着现货价格持续走高,运营商集采价格与现货价之间的差距可能进一步扩大,厂商参与集采的意愿将面临更大考验。未来运营商可能需要在集采价格上做出更多妥协,或者通过长期合同、战略合作等方式锁定光纤供应。
从市场展望来看,AI数据中心和光纤无人机等新兴需求短期内难以降温,全球光纤光缆市场的紧缺状态可能持续一段时间。CRU的数据显示,8月G.652.D光纤现货价格已达96.8元/芯公里(含税),较中国移动集采折算价高出近两成。若现货价格继续攀升,运营商集采的难度将进一步加大,宽带网络建设成本也将持续承压。对于整个通信行业而言,如何在光纤供应紧张的环境下保障宽带网络的稳定发展,将成为未来一段时间的重要课题。
数据来源:新浪财经(原文)
