
三大运营商全面收紧金融分期购机 0元购机转向三年合约新模式
来源:网易 编辑:AI自动生成 发布时间:2026-09-28
曾以“0元送手机”为卖点的运营商金融分期购机业务正全面收紧。近日,中国移动的“和包信用购”、中国电信的“橙分期”、中国联通的“沃分期”均暂停办理新业务。9月27日,北京日报客户端记者走访北京多家营业厅发现,三家运营商相关分期套餐已下架,均不再受理新申请。这意味着,持续多年的运营商信用分期购机模式正式进入收缩期,行业营销模式面临重构。
北京营业厅实地探访:分期套餐已全面下架
中国电信营业厅工作人员告诉记者:“目前已经没有分期送手机的套餐了,前段时间就下架了。”当记者进一步询问下架原因时,对方表示具体原因并不清楚。中国联通营业厅工作人员也确认,目前已经没有分期送手机的活动。中国移动营业厅工作人员同样表示,目前已查询不到分期送手机的相关套餐。
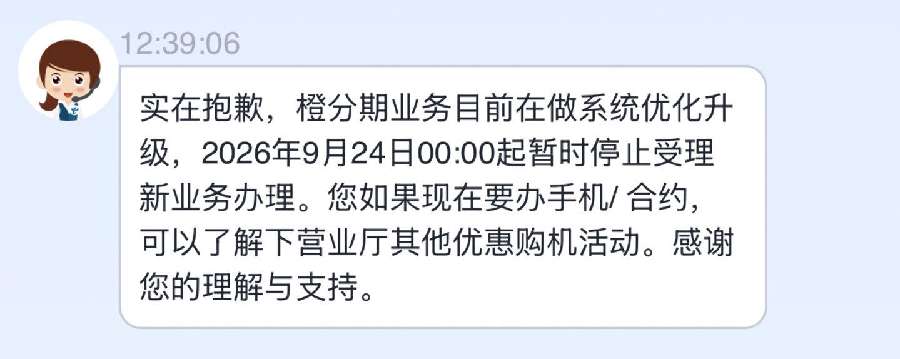
记者走访发现,三家运营商在北京的多家营业厅均已停止受理分期购机的新申请,相关宣传物料也已撤下。不过,对于已经办理分期购机的存量用户,三大运营商客服均表示,存量合约仍需按原协议照常履行。中国电信客服表示,“橙分期”业务正在进行系统优化升级,自2026年9月24日00:00起暂停受理新业务。已办理橙分期的用户不受此次调整影响,正常缴纳话费即可,合约期内的服务和返费照常,还款、账单查询渠道也保持不变。
中国移动客服表示,“和包信用购”产品正在升级,现已全部暂停,不再受理新申请。已办理客户的存量合约不受影响,仍按原协议正常执行。中国联通客服同样表示,“沃分期”业务目前无法办理,已办理用户不受影响。从客服口径来看,此次调整主要针对新业务受理,存量合约的还款、返费、账单查询等环节均维持原状。

联通转向预存话费赠购机券 合约期长达三年
在金融分期购机业务全面暂停的同时,中国联通率先推出了替代方案。联通营业厅工作人员介绍,用户预存话费后可获赠一定价值的购机券,购机券能在购买手机时减免部分费用。某联通营业厅展示的新合约模式显示,部分手机的“国补+合约+会员”价可降至0元,但需要办理宽带套餐,且预存话费,合约期限长达三年。
“以前的金融合约相当于做了一个小额贷款合同,现在换成了另一种合约购机,不是贷款了。”朝阳区某联通营业厅工作人员也介绍了上述合约购机模式。从具体资费来看,以某款手机为例,36期分期贷款每期49.9元,藏于每月139元话费中;全屋Wi-Fi设备1500多元分36期;湖南用户贷款1950元、36期。这些数据表明,虽然名义上不再是金融贷款,但用户的实际支出并未减少,只是将贷款属性替换为预存话费和购机券的合约形式。
值得注意的是,新的合约购机模式要求用户必须办理宽带套餐,且合约期长达三年。这意味着用户在选择手机优惠的同时,也被绑定了一定期限的宽带服务和话费消费。与原有的金融分期相比,新模式的合约期限更长,用户中途变更套餐或转网的自由度进一步降低。对于只需要购买手机、不需要宽带服务的用户而言,这一模式的吸引力可能有所下降。
金融分期购机历史演变:从预存话费到消费贷款
对于市民来说,“0元购机”并非新事物。早在3G时代,运营商常以预存话费送手机的活动吸引用户,用户需一次性预存大额话费。在2018年前后,随着互联网消费金融快速扩张,橙分期、沃分期、和包信用购等产品大规模铺开,一次性预存逐渐变为消费分期贷款,以降低购机门槛。这一模式一度成为运营商吸引用户、提升用户黏性的重要手段。
然而,这一原本降低消费门槛的产品,却引发不少投诉。记者查询发现,在黑猫投诉等平台上,有消费者集中反映“不知情办理”等问题。记者梳理发现,纠纷多来自线下合作网点营销误导,将消费贷款包装成“0元领手机”的福利,对贷款属性、征信风险提示不足。用户可能在不知情的情况下签署金融合约,一旦话费欠费停机,可能造成贷款逾期、影响个人征信。
同时,记者注意到此类合约周期普遍为24至36个月。合约期内通常不能降套餐、携号转网、过户或销户。用户中途销号或换运营商,往往不能只注销手机号,还需一次性结清剩余分期本金和违约金,面临较高解约成本。这些限制条件在办理时往往未被充分告知,导致用户在后续使用中产生诸多不便。
专家解析叫停原因:商业回报有限与合规风险并存
资深通信行业专家马继华分析,最初的预存话费送手机,本质上是一种合约捆绑置换,运营商把长期资费合约与一次性硬件成本打包,用户承诺在网时长和月消费,运营商则通过终端补贴、话费返还等方式把手机价格降下来。与分期模式相比,单纯的预存话费送手机不是金融业务;但一旦与信用分期等结合,授信、还款、征信、优惠返还等环节便串联起来,规则更复杂,链条更长,也更容易引发纠纷。
为何此时全面叫停?工信部信息通信经济专家委员会委员盘和林认为,原因主要有两方面。一是从商业回报看,分期购机业务规模有限,用户不愿被运营商套餐长期绑定,总体量较小,对运营商而言性价比不高;二是合规风险较高,部分营业厅通过夸大宣传促销,用户使用后发现与预期不符,这使该业务可能影响运营商口碑,甚至因虚假宣传引发合规处罚。
监管规则也在进一步完善。9月30日,《金融产品网络营销管理办法》将正式实施,新规明确涉及分期付款的,不得通过片面宣传首期费用优惠等方式诱导消费;不得使用“低风险”“低门槛”“无成本”等诱导性用语。此外,市场监管总局此前批准发布的《电信和互联网服务 基础电信企业网上营业厅服务规范》(GB/T 47484—2026)已于2026年8月1日起正式实施,对网站和手机APP形式的电信网上营业厅全流程进行规范,覆盖业务宣传、销售、管理等环节。
网上营业厅新规落地 信息透明成为硬性要求
其中,在信息透明方面,标准要求在网上营业厅同一页面醒目明示资费标准、服务内容、适用范围、使用规则、优惠政策、在网期限、退订方式、违约责任、限制性条件等重点事项;不使用“0元”“免费”“不限量”“永久”等易引发误解的表述,也不通过折叠、隐蔽、模糊等形式隐瞒或淡化限制条件。这一标准的实施,将对运营商线上营销行为形成更严格的约束。
从行业影响来看,运营商金融分期购机模式被叫停后,转向预存话费赠购机券的合约模式,消费者避免了“被贷款”风险,但合约期限延长至三年且需绑定宽带套餐,用户选择自由度降低。对于运营商而言,如何在合规前提下设计出既能吸引用户、又能控制风险的合约产品,将成为下一阶段竞争的关键。对于消费者而言,在办理任何合约购机业务时,需仔细阅读合约条款,明确合约期限、资费标准、解约条件等关键信息,避免因信息不对称而陷入被动。
目前,三大运营商尚未公布金融分期购机业务的后续安排。已办理分期购机的用户仍需按原协议履行合约,而新用户则只能选择预存话费赠购机券等替代方案。随着监管规则的不断完善和行业营销模式的调整,运营商合约购机市场将迎来新一轮洗牌。
数据来源:网易(原文)
